Wie viel verdienen Selbstständige eigentlich? Die Antwort reicht von „kaum genug zum Leben“ bis „deutlich mehr als als Angestellter“. Das Einkommen von Selbstständigen hängt von vielen Faktoren ab: Branche, Qualifikation, Erfahrung, Region, Preisgestaltung und nicht zuletzt davon, wie gut jemand sein Geschäft führt. Wer über eine Selbstständigkeit nachdenkt, sollte außerdem wissen, dass Umsatz nicht gleich Einkommen ist. Von jedem eingenommenen Euro gehen Kosten, Steuern und Versicherungen ab.
In diesem Beitrag erfährst du, wovon das Einkommen Selbstständiger abhängt, wie du vom Umsatz zum tatsächlichen Nettoeinkommen kommst, wie du einen realistischen Stundensatz kalkulierst und wie du dein Einkommen steigern kannst.
Warum es keine einfache Antwort gibt
Unter dem Begriff Selbstständige sind sehr unterschiedliche Menschen zusammengefasst: die Fachärztin mit eigener Praxis, der Handwerksmeister mit zehn Mitarbeitenden, die Grafikdesignerin im Homeoffice, der Kioskbetreiber und der IT-Berater mit hohen Tagessätzen. Entsprechend groß sind die Unterschiede beim Einkommen. Daten zur Erwerbstätigkeit und zu Einkommen veröffentlicht regelmäßig das Statistische Bundesamt.
Auffallend ist, dass die Spanne bei Selbstständigen deutlich größer ist als bei Angestellten. Ein Teil verdient überdurchschnittlich gut, ein anderer Teil liegt unter dem Einkommen vergleichbarer Angestellter. Besonders Solo-Selbstständige ohne Mitarbeitende haben häufig schwankende und teils niedrige Einkommen.
Einkommen von Selbstständigen und Angestellten vergleichen
Wer überlegt, vom Angestelltenverhältnis in die Selbstständigkeit zu wechseln, vergleicht oft das bisherige Bruttogehalt mit dem erwarteten Umsatz. Das führt in die Irre. Angestellte erhalten neben ihrem Gehalt zahlreiche Leistungen, die Selbstständige selbst finanzieren müssen: den Arbeitgeberanteil zur Sozialversicherung, bezahlten Urlaub, Lohnfortzahlung im Krankheitsfall, Arbeitsplatz und Ausstattung, Weiterbildung und oft weitere Zusatzleistungen.
Als Faustregel gilt, dass Selbstständige einen deutlich höheren Umsatz erzielen müssen als das vergleichbare Bruttogehalt eines Angestellten, um am Ende auf ein ähnliches Nettoeinkommen zu kommen. Hinzu kommt das unternehmerische Risiko, das eigentlich ebenfalls bezahlt werden sollte. Ein ehrlicher Vergleich hilft, die eigenen Erwartungen realistisch einzuordnen und die Preise richtig anzusetzen.
Wovon das Einkommen abhängt
Branche: In freien Berufen wie Medizin, Recht oder IT-Beratung sind die Einkommen oft höher als in kreativen Berufen oder im Einzelhandel.
Qualifikation und Spezialisierung: Wer gefragtes Spezialwissen hat, kann höhere Preise verlangen.
Erfahrung und Ruf: Mit wachsender Erfahrung, Referenzen und Bekanntheit steigen meist die Preise.
Region: In Großstädten sind Preise und Kosten häufig höher als auf dem Land.
Preisgestaltung: Wer zu günstig anbietet, verdient trotz voller Auftragsbücher wenig.
Auslastung: Wie viele bezahlte Stunden lassen sich tatsächlich abrechnen?
Geschäftsmodell: Mitarbeitende, Produkte oder skalierbare Angebote ermöglichen höhere Einkommen als reine Zeit-gegen-Geld-Modelle.
Vom Umsatz zum Nettoeinkommen
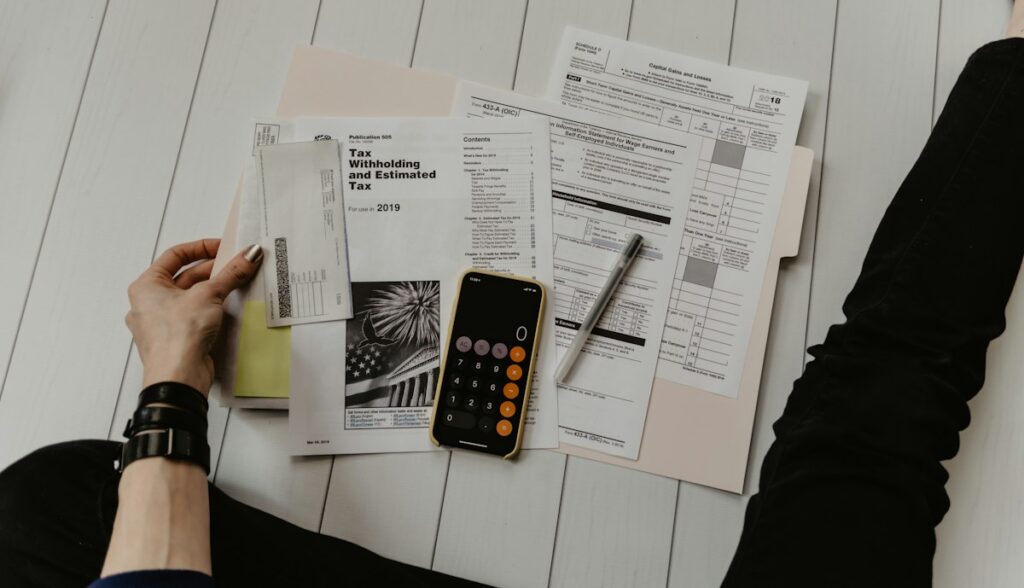
Viele Gründer unterschätzen, wie viel vom Umsatz am Ende tatsächlich übrig bleibt. Die Rechnung läuft vereinfacht so:
1.
Umsatz: alle Einnahmen aus Verkäufen und Aufträgen.
2.
Minus Umsatzsteuer: Sie wird an das Finanzamt abgeführt, sofern du nicht Kleinunternehmer bist.
3.
Minus Betriebsausgaben: Miete, Material, Software, Fahrzeug, Marketing, Versicherungen, Steuerberatung.
4.
Ergibt den Gewinn: die Basis für die Einkommensteuer.
5.
Minus Einkommensteuer und gegebenenfalls Gewerbesteuer.
6.
Minus Kranken- und Pflegeversicherung: Selbstständige zahlen die Beiträge allein.
7.
Minus Altersvorsorge: gesetzlich oder privat.
8.
Ergibt das Nettoeinkommen: das Geld, das für den privaten Lebensunterhalt bleibt.
Ein Beispiel: Eine Beraterin erzielt einen Jahresumsatz von 80.000 Euro netto. Nach Abzug von 15.000 Euro Betriebsausgaben bleibt ein Gewinn von 65.000 Euro. Davon gehen Einkommensteuer, Kranken- und Pflegeversicherung sowie Altersvorsorge ab. Am Ende bleibt ihr ein deutlich geringerer Betrag für den Lebensunterhalt, als der Umsatz vermuten lässt. Die genaue Höhe hängt von ihrer persönlichen Situation ab, weshalb eine individuelle Berechnung mit einem Steuerberater sinnvoll ist.
Den richtigen Stundensatz kalkulieren
Ein häufiger Fehler ist, den Stundensatz am früheren Bruttogehalt zu orientieren. Als Selbstständiger musst du viel mehr finanzieren. So kalkulierst du realistisch:
1.
Gewünschtes Nettoeinkommen festlegen: Was brauchst du pro Jahr für deinen Lebensunterhalt?
2.
Versicherungen, Vorsorge und Steuern addieren: Kranken- und Pflegeversicherung, Altersvorsorge, Einkommensteuer.
3.
Betriebskosten addieren: alle Ausgaben für dein Unternehmen.
4.
Verfügbare Stunden ermitteln: Ziehe von den Arbeitstagen Urlaub, Feiertage, Krankheit und Weiterbildung ab.
5.
Nicht abrechenbare Zeit berücksichtigen: Akquise, Buchhaltung und Verwaltung machen oft 30 bis 40 Prozent der Arbeitszeit aus.
6.
Stundensatz berechnen: Gesamtbedarf geteilt durch die abrechenbaren Stunden.
Viele kommen dabei auf einen Stundensatz, der deutlich höher ist als erwartet. Das ist normal. Vergleiche das Ergebnis mit den Preisen im Markt und überlege, wie du deinen Wert gegenüber Kunden vermittelst.
Steuern und Abgaben im Überblick
Einkommensteuer: auf den Gewinn, nach dem persönlichen Steuersatz.
Umsatzsteuer: wird auf Rechnungen aufgeschlagen und an das Finanzamt abgeführt. Kleinunternehmer können unter bestimmten Umsatzgrenzen darauf verzichten.
Gewerbesteuer: für Gewerbetreibende ab einem bestimmten Freibetrag, Freiberufler sind befreit.
Kranken- und Pflegeversicherung: gesetzlich oder privat, Beiträge vollständig selbst zu tragen.
Rentenversicherung: für manche Berufsgruppen verpflichtend, für viele freiwillig. Informationen bietet die Deutsche Rentenversicherung.
Lege von Anfang an einen festen Anteil deiner Einnahmen für Steuern zurück. Nachzahlungen und Vorauszahlungen sind einer der häufigsten Gründe für finanzielle Engpässe. Mehr dazu im Beitrag zu typischen Gründungsfehlern.
Vorsorge nicht vergessen
Viele Selbstständige konzentrieren sich auf das laufende Einkommen und vernachlässigen die Altersvorsorge. Gerade in den ersten Jahren, wenn das Geld knapp ist, wird sie gern aufgeschoben. Doch wer nicht in eine gesetzliche Rentenversicherung einzahlt, muss selbst für sein Alter vorsorgen. Je früher du damit beginnst, desto geringer sind die monatlichen Beträge, die du dafür brauchst.
Plane einen festen Prozentsatz deines Gewinns für die Altersvorsorge ein und behandle ihn wie eine feste Ausgabe. Lass dich unabhängig beraten, welche Form der Vorsorge zu deiner Situation passt, etwa die freiwillige gesetzliche Rente, private Vorsorgeprodukte oder eine Kombination. Auch die Absicherung gegen Berufsunfähigkeit gehört zu einer soliden Finanzplanung, da ein krankheitsbedingter Ausfall sonst schnell existenzbedrohend wird.
Mit schwankendem Einkommen umgehen
Anders als Angestellte haben Selbstständige selten jeden Monat das gleiche Einkommen. Gute und schwache Monate wechseln sich ab. Ein bewährter Weg ist, sich selbst ein festes monatliches Gehalt vom Geschäftskonto auf das Privatkonto zu überweisen. Überschüsse aus guten Monaten bleiben als Puffer für schwächere Zeiten im Unternehmen. Ein Rücklagenpolster für drei bis sechs Monate gibt zusätzliche Sicherheit.
Die eigenen Zahlen im Blick behalten
Wer sein Einkommen steuern will, muss seine Zahlen kennen. Prüfe einmal im Monat Umsatz, Kosten, Gewinn und Kontostand. Vergleiche die Werte mit dem Vormonat und dem Vorjahr. So erkennst du früh, ob du auf Kurs bist oder gegensteuern musst. Eine einfache Auswertung aus deiner Buchhaltungssoftware reicht dafür meist aus.
Erstelle außerdem zu Jahresbeginn einen Plan: Welchen Umsatz willst du erreichen? Welche Kosten erwartest du? Wie viel möchtest du für Steuern, Vorsorge und Rücklagen beiseitelegen? Ein solcher Plan macht dein Einkommen planbarer und hilft dir, bewusste und gut begründete Entscheidungen zu treffen.
Das Einkommen steigern
Preise erhöhen: Viele Selbstständige sind zu günstig. Schon moderate Erhöhungen wirken sich deutlich aus.
Spezialisieren: Experten für eine Nische können höhere Preise verlangen.
Effizienter arbeiten: Weniger Zeit für Verwaltung bedeutet mehr abrechenbare Stunden. Tipps findest du im Beitrag zum Thema effizienter arbeiten.
Pakete statt Stunden: Festpreise für definierte Leistungen entkoppeln Einkommen von Zeit.
Zusätzliche Einnahmequellen: digitale Produkte, Kurse, Vorträge oder wiederkehrende Leistungen.
Bessere Kunden: Konzentration auf Kunden, die Qualität schätzen und fair bezahlen.
Preise erhöhen, ohne Kunden zu verlieren
Viele Selbstständige scheuen Preiserhöhungen aus Angst, Kunden zu verlieren. Dabei sind regelmäßige Anpassungen normal, schon allein wegen steigender Kosten. Kündige neue Preise rechtzeitig an, etwa zwei bis drei Monate im Voraus, und begründe sie kurz, zum Beispiel mit gestiegenen Kosten oder einem erweiterten Leistungsumfang. Neue Kunden erhalten direkt die neuen Preise.
Erfahrungsgemäß akzeptieren die meisten Stammkunden faire Anpassungen, besonders wenn sie mit der Qualität zufrieden sind. Kunden, die nur wegen des niedrigen Preises bei dir sind, verlierst du vielleicht. Das ist oft kein Nachteil, denn sie sind häufig auch die aufwändigsten. Die frei werdende Zeit kannst du für besser zahlende Kunden nutzen. Wie du gezielt neue Kunden gewinnst, liest du im Beitrag zur Neukundengewinnung.
Ein typisches Rechenbeispiel
Ein freiberuflicher Fotograf berechnet seinen Bedarf: Für den Lebensunterhalt möchte er netto 2.500 Euro pro Monat zur Verfügung haben. Hinzu kommen Kranken- und Pflegeversicherung, Altersvorsorge, Einkommensteuer und Betriebskosten für Ausrüstung, Software, Fahrzeug und Marketing. Insgesamt kommt er auf einen Jahresbedarf, der deutlich über dem Doppelten seines gewünschten Nettoeinkommens liegt.
Bei 200 Arbeitstagen und etwa fünf abrechenbaren Stunden pro Tag ergibt sich ein Stundensatz, der weit über dem liegt, was er bisher verlangt hat. Er erhöht seine Preise schrittweise, bietet feste Pakete für Hochzeiten und Unternehmensfotos an und konzentriert sich auf Kunden, die Wert auf Qualität legen.
Fazit: Einkommen bewusst gestalten
Das Einkommen von Selbstständigen ist so vielfältig wie die Selbstständigen selbst. Entscheidend ist nicht der Umsatz, sondern was nach Kosten, Steuern und Vorsorge übrig bleibt. Wer seinen Stundensatz realistisch kalkuliert, Rücklagen bildet, schwankende Einnahmen ausgleicht und sein Angebot gezielt weiterentwickelt, kann als Selbstständiger gut verdienen und finanziell abgesichert leben.
Häufige Fragen zum Einkommen von Selbstständigen
Wie viel verdienen Selbstständige im Durchschnitt?
Die Unterschiede sind sehr groß. Je nach Branche, Qualifikation und Geschäftsmodell reichen die Einkommen von niedrig bis deutlich über dem Durchschnitt Angestellter.
Wie berechne ich meinen Stundensatz?
Gesamtbedarf aus Nettoeinkommen, Steuern, Versicherungen, Vorsorge und Betriebskosten geteilt durch die abrechenbaren Stunden pro Jahr.
Wie viel bleibt vom Umsatz übrig?
Das hängt von Kosten, Steuern und Versicherungen ab. Oft bleibt deutlich weniger als die Hälfte des Umsatzes als Nettoeinkommen.
Wie gehe ich mit schwankendem Einkommen um?
Mit einem festen monatlichen Eigengehalt, Rücklagen für drei bis sechs Monate und einer vorausschauenden Planung.
Wie kann ich als Selbstständiger mehr verdienen?
Durch höhere Preise, Spezialisierung, effizienteres Arbeiten, Paketangebote und zusätzliche Einnahmequellen.